RRI.CO.ID, Jakarta - Hari Menabung Sedunia diperingati setiap 31 Oktober untuk mengedukasi masyarakat mengenai pentingnya membangun kebiasaan menabung. Menyisihkan sebagian penghasilan dapat membantu memenuhi kebutuhan mendatang, menghadapi kondisi darurat, serta mewujudkan berbagai tujuan keuangan.
[bacajuga=1;title="Tingkatkan Inklusi Keuangan, Sekolah Ajak Siswa Menabung di Bank";sumber="berita"]
Namun, kebiasaan menabung bisa terganggu oleh perilaku belanja yang tidak terencana. Salah satunya adalah impulsive buying, yaitu kecenderungan membeli barang atau jasa secara spontan tanpa pertimbangan matang.
Melansir laman Bank Tabungan Negara (BTN), perilaku ini berbeda dari kebiasaan konsumtif. Penderitanya dapat membeli produk kecantikan, pakaian, atau barang elektronik setelah melihatnya populer di media sosial.
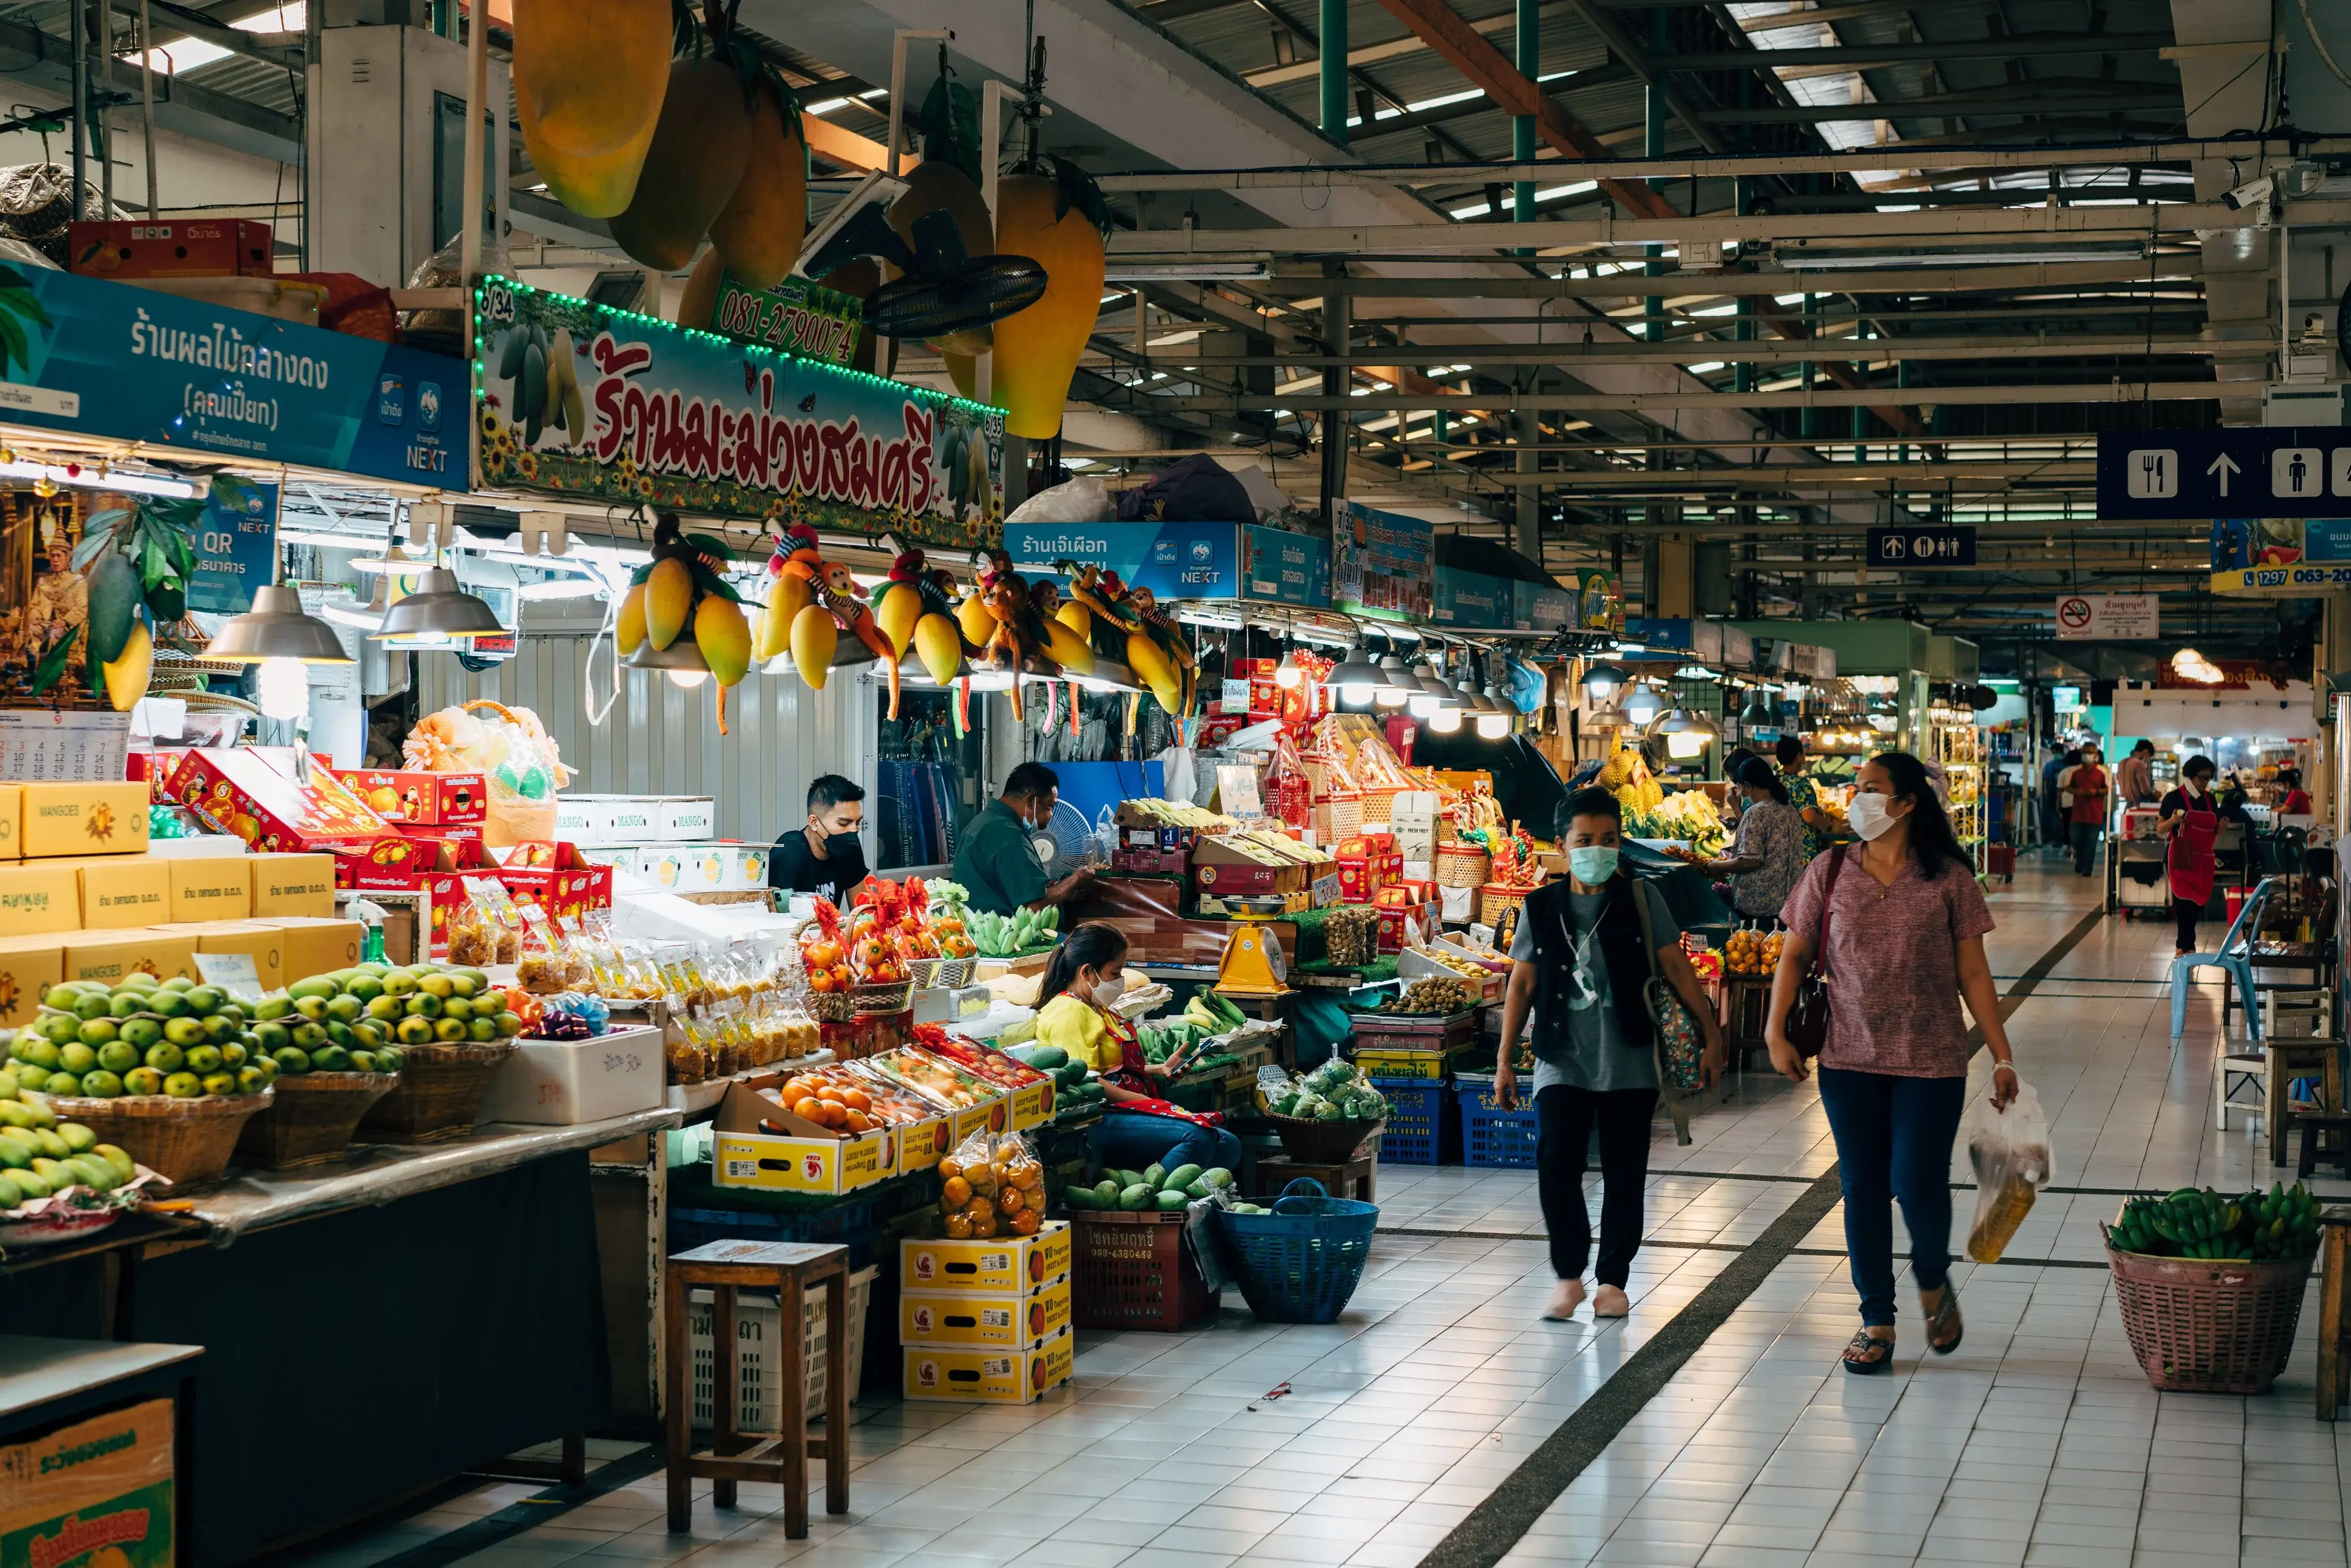
Contoh lainnya terjadi saat seseorang berbelanja kebutuhan pokok, tetapi justru membeli barang tambahan di luar rencana. Padahal, barang tersebut belum tentu dibutuhkan atau memiliki manfaat mendesak.
Ciri-ciri Impulsive Buying
Perilaku impulsive buying dapat dikenali melalui beberapa ciri. Melansir Bank Mega Syariah, cirinya meliputi pembelian tanpa daftar belanja, keputusan terburu-buru, serta ketertarikan terhadap promosi terbatas.
Ciri lainnya terlihat ketika seseorang sulit mengendalikan pengeluaran meskipun sebelumnya telah menetapkan anggaran belanja. Setelah transaksi selesai, pembeli juga dapat merasa menyesal karena menyadari barang tersebut tidak terlalu diperlukan.
Penyebab Impulsive Buying
Salah satu pemicunya adalah kondisi emosional yang memengaruhi keputusan saat berbelanja. Perasaan bahagia, sedih, hingga stres dapat mendorong seseorang membeli barang demi mendapatkan kepuasan sementara.
Selain emosi, fenomena Fear of Missing Out (FOMO) turut mendorong pembelian barang yang sedang populer di masyarakat. Ketakutan tertinggal tren berkaitan dengan gengsi dan keinginan mempertahankan status sosial.
Lingkungan tempat berbelanja turut memengaruhi keputusan konsumen. Tampilan produk, kemasan menarik, pencahayaan, hingga penataan toko dapat memunculkan keinginan membeli secara spontan.
Kemudahan akses belanja daring turut meningkatkan peluang seseorang melakukan pembelian tanpa perencanaan sebelumnya. Pengaruh media sosial, promosi produk, dan kemudahan transaksi dapat memperbesar dorongan berbelanja.
Dampak dan Cara Mengendalikan Impulsive Buying
Apabila tidak dikendalikan, kebiasaan tersebut dapat menimbulkan berbagai persoalan dalam pengelolaan keuangan pribadi. Dampaknya meliputi pemborosan, penumpukan barang tidak terpakai, hingga kesulitan mengatur anggaran.
Untuk mengurangi kebiasaan tersebut, seseorang dapat mulai menyusun daftar belanja berdasarkan kebutuhan sebelum melakukan transaksi. Cara lainnya adalah menerapkan aturan 24 jam sebelum memutuskan membeli barang di luar kebutuhan utama.
Jeda tersebut memberikan kesempatan untuk mempertimbangkan kembali manfaat barang dan urgensi pembeliannya. Konsumen juga perlu menetapkan tujuan keuangan agar lebih disiplin mengelola penghasilan. (Shafa)
Belum ada komentar. Jadilah yang pertama membuka diskusi.